Ce texte est surtout destiné à alerter les personnes modestes qui ont réussi à traverser sans trop de dégâts les périodes de Covid et d’inflation, les canicules à répétition ou divers autres événements qui ont pu menacer leur équilibre car il me semble important de les prévenir qu’elles n’échapperont pas aux nouvelles règles concernant LES DÉCOUVERTS BANCAIRES ET LES CRÉDITS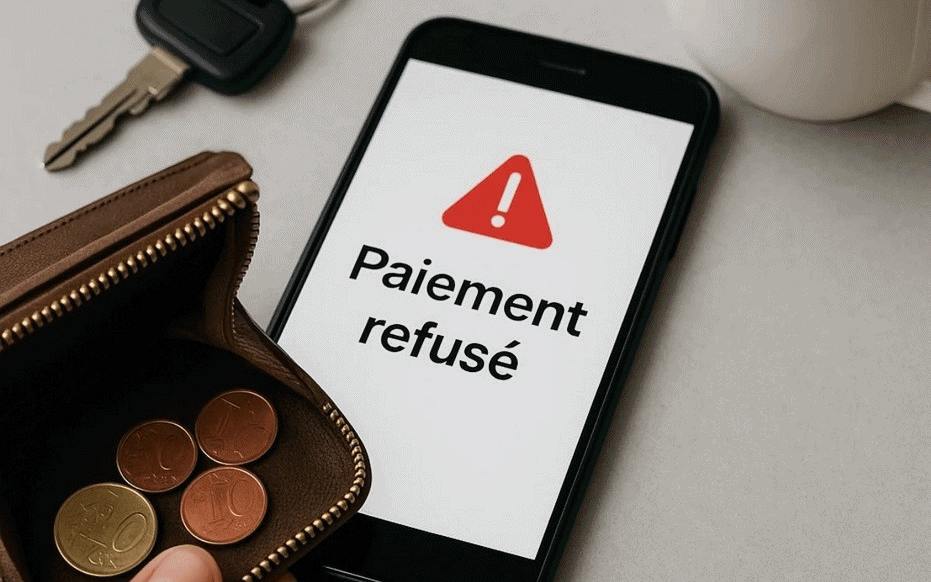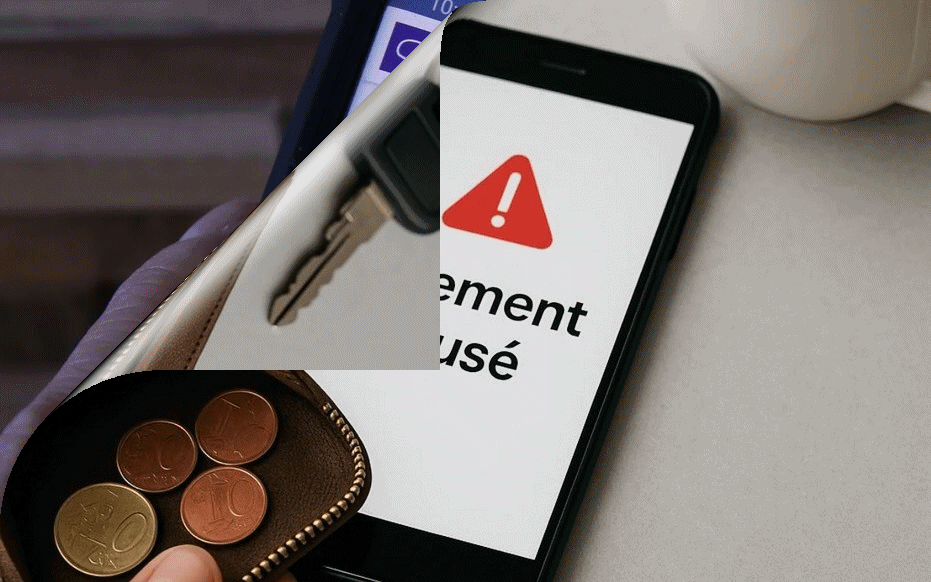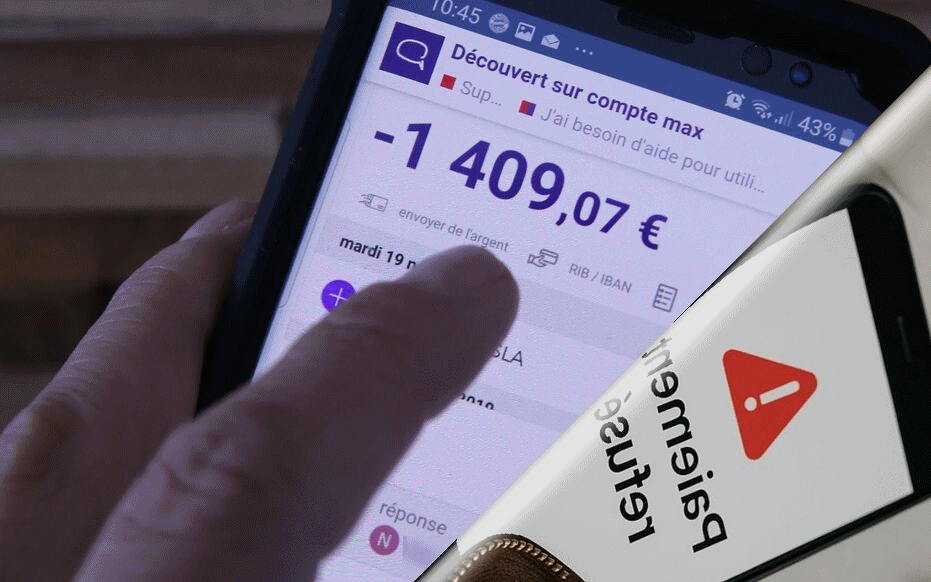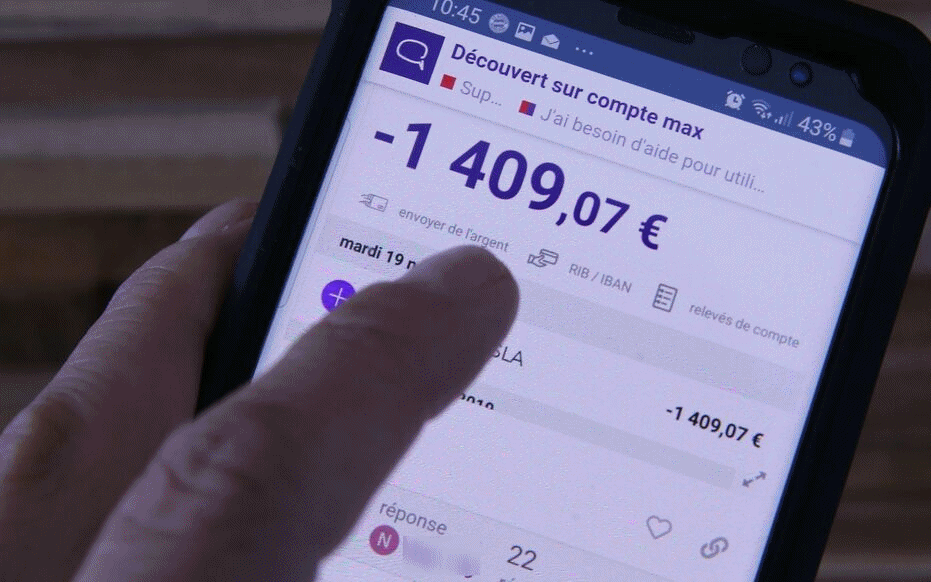 qui seront mises en place à partir du 20 NOVEMBRE 2026 et que cela sera sans doute très problématique. En effet une directive de la Commission Européenne transposée dans le droit français par ordonnance va rendre un découvert bancaire même seulement de 200 euros et les crédits en particulier ceux dits « revolving » (renouvelables) très difficiles à obtenir. Jusqu’à présent dans certains cas un particulier pouvait avoir par exemple un découvert bancaire de 500 euros qu’il utilisait systématiquement tout en alimentant son compte tous les mois de plusieurs centaines d’euros grâce à un crédit revolving sans fin mais désormais le découvert bancaire, s’il est accepté, ne pourra sans doute pas dépasser 200 euros et l'intéressé ne pourra pas, si sa situation financière globale est considérée comme étant fragile, obtenir un crédit même revolving. Bien sûr les découverts créent des agios et les crédits revolving sont d’horribles mécanismes avec des taux insensés (jusqu’à 20 %) et la volonté de réduire leur nombre part d’une bonne intention à savoir vouloir assainir les situations financières des particuliers mais le problème est que rien n’est prévu pour les remplacer ou du moins pour adoucir les conséquences de leur quasi disparition.
Pour prendre l'exemple assez courant de la diminution des revenus due à une perte d’emploi dans ce cas à cause du contrôle obligatoire de solvabilité vous ne pourrez plus obtenir ni découvert ni crédit. Et si vous n’avez pas souscrit une « assurance perte d'emploi » pour certaines dépenses, il ne vous restera plus qu’à demander un échelonnement des paiements par exemple pour les factures d’électricité ou pour votre loyer mais si vous ne retrouvez pas rapidement un emploi cela ne fera que retarder un peu le moment où vous devrez déposer un dossier de surendettement dont l'examen pourra prendre 6 mois avec seulement l’espoir d’un effacement partiel de vos dettes et même parfois en risquant d’être expulsé de votre logement. Ceci pour dire que la quasi impossibilité à partir du 20 NOVEMBRE 2026 d’obtenir un découvert bancaire et un crédit va considérablement augmenter le nombre d’incidents de paiement et que la solution la plus simple en cas de perte d’emploi sera sans doute de demander à des proches de vous prêter de l’argent, si vous n’en avez pas de côté (Livret A, LDDS), mais encore faudra-t-il que cela soit possible.
Il est bien sûr à noter que cette nouvelle directive ne concernera pas les découverts ou les crédits déjà en cours et que les découverts bancaires continueront à exister tant que vous ne changerez pas de banque. On peut d’ailleurs se demander si l’obligation de rester dans la même banque pour continuer de bénéficier d’un découvert sera vraiment une chose normale puisqu’elle va perturber la possibilité de choisir en toute liberté un organisme bancaire et si les banques ne vont pas essayer de taxer davantage les clients condamnés à rester éternellement chez elles. En tous cas si vous changez de banque votre situation sera examinée à la loupe et si celle-ci est un peu instable et que votre épargne est insignifiante vous n’obtiendrez pas d’autorisation de découvert.
Puisqu’il ne sera plus possible d’avoir recours à un crédit pour surmonter les aléas de la vie (décès du conjoint, séparation ou divorce, perte d'emploi, accident, maladie, invalidité etc.), et ceci justement parce que les finances des personnes concernées deviendront du jour au lendemain problématiques, il faudrait trouver une solution pour ces situations. Et quand on apprend qu’en 2026 près d'un quart des Français disposant d'un découvert bancaire l'utilisent avant le 20 du mois et que 42 % détiennent au moins un crédit en cours (11 % un crédit revolving), on réalise que le nombre de personnes en situation de précarité est élevé, que la Banque de France risque d’être envahie par les dossiers de surendettement et que le montant des effacements de dettes va sans doute diminuer alors qu'une partie de cet argent pourrait être utilisée d’une meilleure manière.
IL FAUDRAIT À MON AVIS geler la mise en œuvre de cette réforme tant que des solutions acceptables pour atténuer ses inconvénients n’auront pas été mises en place. Puisque le nombre de personnes en difficulté va sans doute beaucoup augmenter et que les aides financières limitées de la CAF, des CCAS et des associations seront insuffisantes, il serait souhaitable que l’État puisse prendre sous son aile des personnes ayant subi un aléa de la vie et qui ne pourront plus emprunter en leur accordant par exemple des prêts à court terme ou même en mettant en place un dispositif pour leur permettre de racheter leurs crédits puisque les sociétés de rachats leur seront désormais inaccessibles.
En des temps déjà difficiles et en cette période préélectorale nul doute que la mise en place de cette réforme va être vécue par les personnes modestes comme étant un COUP DE GRÂCEcoup fatal porté à une personne ou un animal blessé en vue de « l'achever » mais puisque ses conséquences ne seront pas immédiates les candidats à la prochaine présidentielle, si tant est qu’ils aient réfléchi à la question, ne se croiront sans doute pas obligés de donner leur avis sur ce sujet. Pourtant même si les effets ne seront visibles que progressivement au bout de quelques années ce sera certainement, non seulement pour les personnes dépensant sans compter et ne sachant pas gérer leur budget mais aussi, ce qui est beaucoup moins acceptable, pour celles subissant des situations imprévisibles indépendantes de leur volonté dues aux aléas de la vie et ne pouvant bénéficier d’aides de leurs proches, ce sera certainement pour elles ce que l’on pourra appeler LA FIN DES HARICOTS.